Valorización de empresas y activos con rigor técnico
Asesoría financiera especializada, sustentada en metodologías reconocidas, antecedentes verificables y más de 20 años de experiencia.
Rigor y experiencia para decisiones de alto impacto
En FinCRV entregamos asesoría especializada en valorización de empresas y activos, integrando experiencia financiera, contable y tributaria para desarrollar análisis sólidos, trazables y debidamente fundamentados.
01
+20 AÑOS DE EXPERIENCIA
Experiencia en materias tributarias, auditoría y finanzas en el sector público y privado.
02
METODOLOGÍAS RECONOCIDAS
Utilizamos métodos de valoración comúnmente aceptados en informes tributarios y financieros.
03
ENFOQUE INTEGRAL
Visión financiera, contable y tributaria para una evaluación completa.
Servicios de valoración técnica
En FinCRV utilizamos métodos de valoración comúnmente aceptados en informes tributarios y financieros, aplicados según las características de cada operación.
Compraventa de acciones
Derechos sociales
Reorganizaciones empresariales
Aportes de activos
Operaciones entre partes relacionadas
Donaciones
Metodologías de valoración
En nuestra empresa utilizamos los métodos de valoración más comúnmente aceptados en informes tributarios y financieros, con un enfoque que integra especialistas de las áreas financieras y contables.
Flujos de Caja Descontados (DCF)
Valora una empresa o activo según los flujos futuros esperados. Es frecuente en valorización de empresas en marcha y reorganizaciones.
Múltiplos de Mercado
Compara la sociedad con empresas similares. Utiliza indicadores como EV/EBITDA, Precio/Utilidad (P/E) y EV/Ventas.
Valor Patrimonial
Basado en el patrimonio o activos netos de la empresa. Se utiliza especialmente cuando los activos son el principal generador de valor.
Transacciones Comparables
Considera operaciones reales de compraventa de activos o empresas similares. Busca determinar un precio de mercado observable.
Valor Libro Ajustado
Parte de los estados financieros y ajusta activos y pasivos a valores económicos o de mercado.
Un análisis técnicamente sustentado
Cada valorización se desarrolla sobre criterios objetivos, metodologías reconocidas y antecedentes verificables, buscando entregar conclusiones sólidas, trazables y debidamente fundamentadas.
Valor de Mercado
Precio de referencia observable y objetivo.
Fundamentación Técnica
Metodologías reconocidas y debidamente sustentadas.
Evidencia Documentada
Antecedentes verificables que respaldan el valor asignado.
Transparencia
Metodologías de valoración claras y trazables.
Quiénes somos
FinCRV reúne profesionales con más de 20 años de experiencia en finanzas corporativas, tributación y auditoría, con trayectoria en los sectores público y privado.
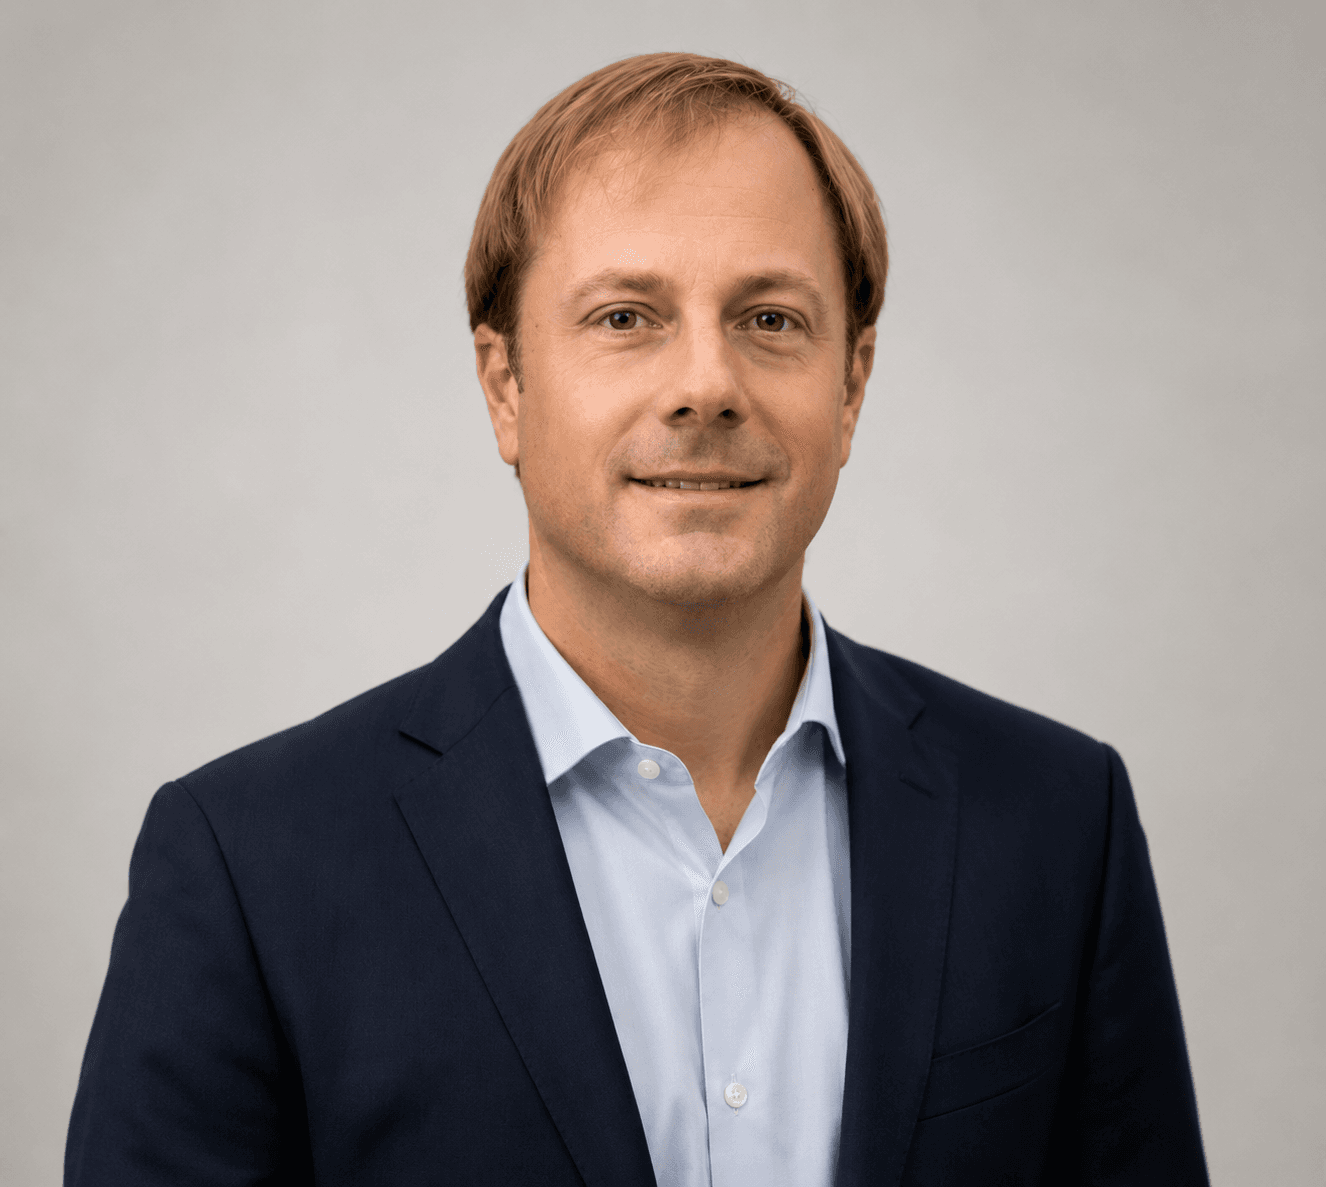
Gonzalo Camus
Ingeniero Comercial · Universidad Católica de Chile MBA · Universidad Adolfo Ibáñez
Cuenta con más de 20 años de experiencia en finanzas corporativas y financiamientos estructurados; participó en múltiples procesos de valoración de empresas y M&A. Fue Gerente de Administración y Finanzas en Viña Valdivieso, Grupo PESCO y ESCO Elecmetal.
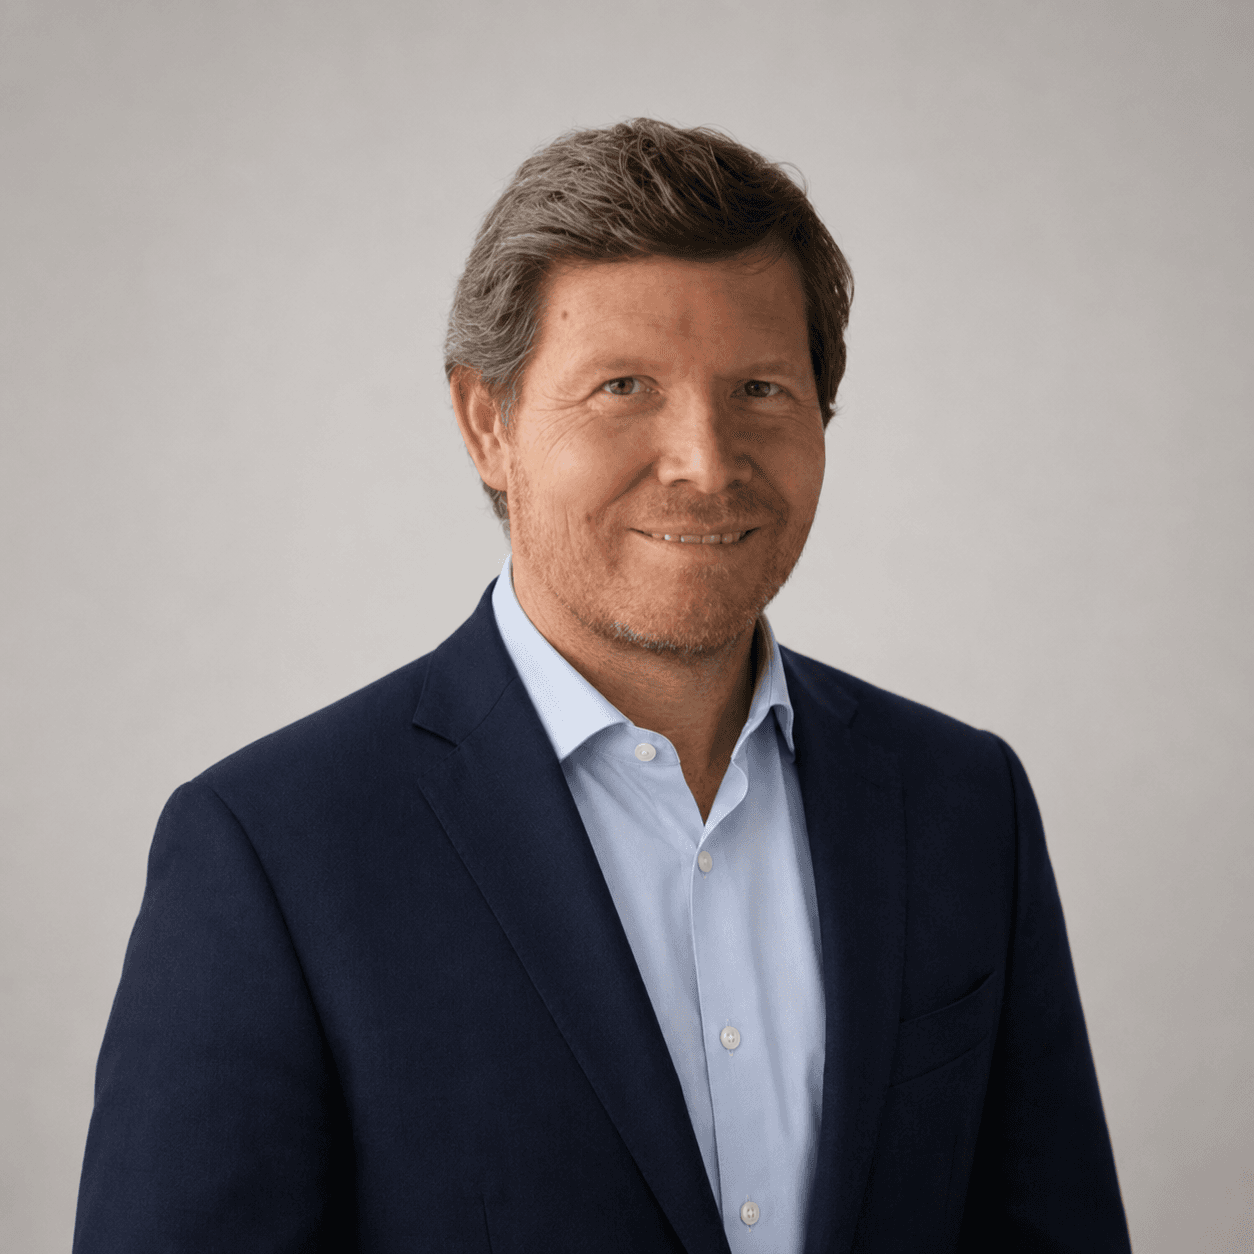
Renán Rivas
Ingeniero Comercial · Universidad de Santiago de Chile MBA · Universidad Adolfo Ibáñez
Cuenta con más de 20 años de experiencia en finanzas corporativas, financiamientos estructurados y gestión de riesgo de crédito. Fue Director de Tesorería Hispanoamérica y Gerente de Gestión Financiera en Telefónica.
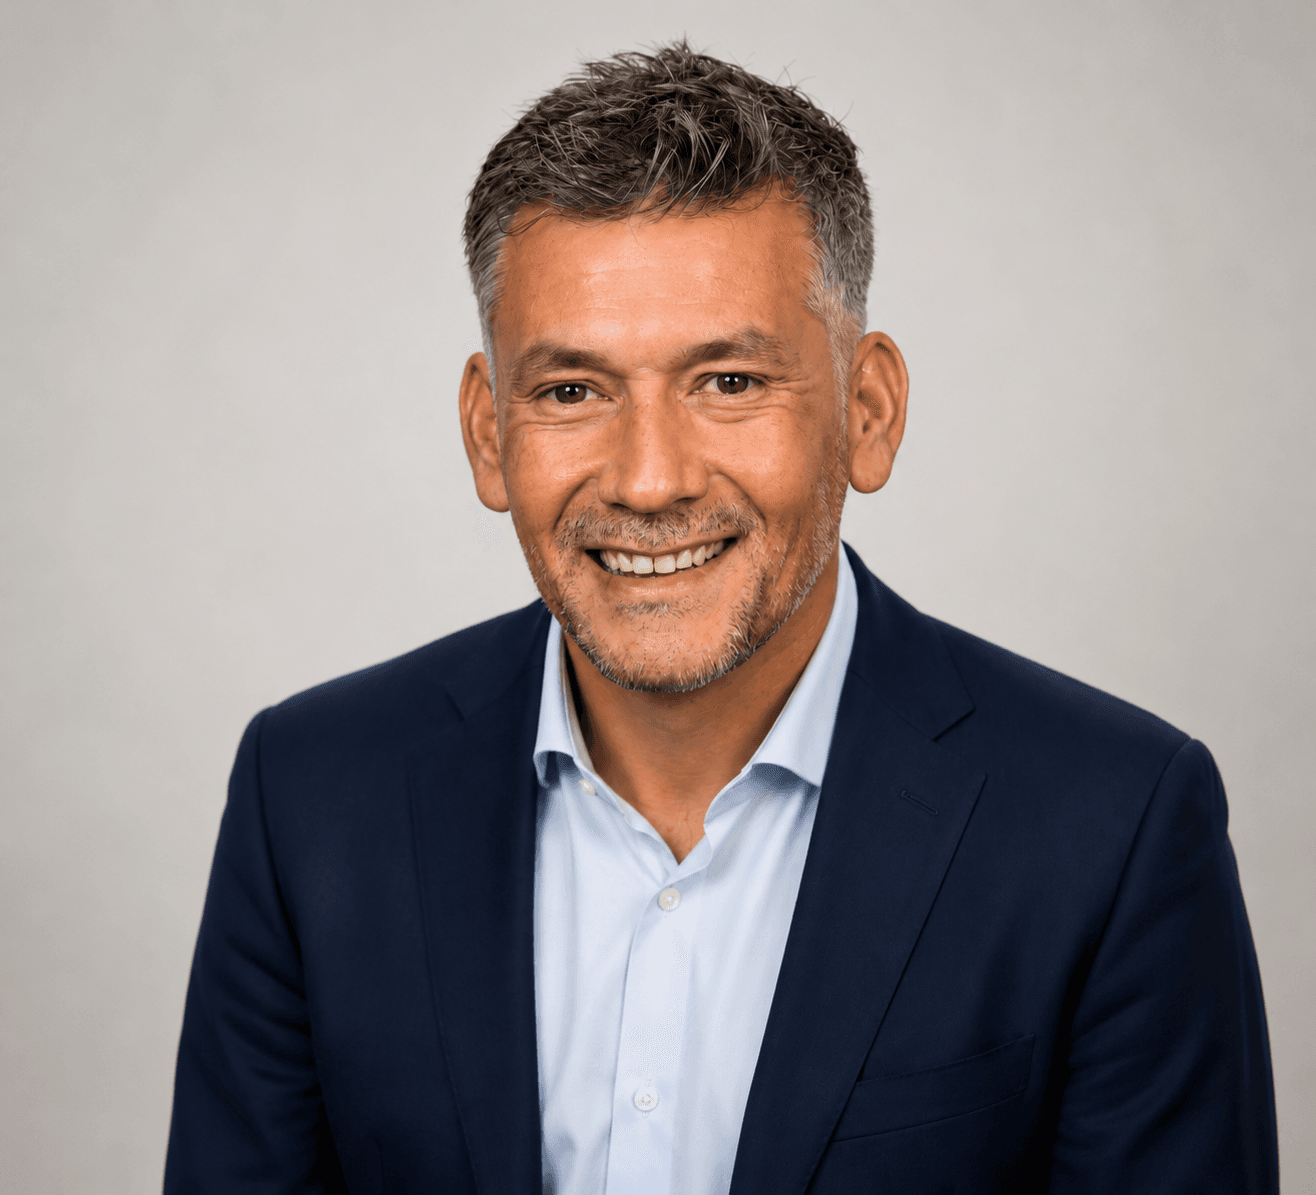
Héctor Valdés
Contador Auditor · Universidad de Concepción Egresado de Derecho · Universidad Central
Fue Fiscalizador Tributario y Jefe del Grupo de Auditoría en la Dirección de Grandes Contribuyentes del SII. Fue Gerente de Impuestos en Deloitte y Gerente Corporativo de Impuestos en el grupo Telefónica en Chile. Actualmente es miembro de la mesa tributaria de la CCS.
EXPERIENCIA SECTORIAL
Telecomunicaciones · Servicios financieros · Minería · Viñas · Turismo
Valorizaciones frente al nuevo estándar tributario
LEY N° 21.713
La reforma introducida por la Ley N° 21.713 incorporó una definición legal de valor de mercado, fortaleciendo la objetividad de los procesos de valorización tributaria.
RELEVANCIA PARA LA VALORIZACIÓN
La valorización debe sustentarse en antecedentes verificables, documentación, análisis económicos y metodologías que permitan demostrar razonablemente el valor asignado a una operación.
Valor de mercado · Metodologías reconocidas · Antecedentes verificables · Criterios objetivos
¿Necesita una valorización técnicamente sustentada?
Conversemos sobre los requerimientos de su operación y la metodología más adecuada para abordarla.
Correo electrónico
contacto@fincrv.comTeléfono
+562 3242 9450